
Osoby fizyczne prowadzące działalność gospodarczą i opłacający składki na ubezpieczenia społeczne mogą raz w roku skorzystać ze zwolnienia z opłacenia składek do ZUS. Ustawodawca nie nakłada ograniczeń w wyborze miesiąca, dlatego możemy sobie wybrać za który z miesięcy chcemy być zwolnieni z tego obowiązku.
Jakie są warunki zwolnienia ze składek ZUS?
- Musimy być przedsiębiorcą zarejestrowanym w CEIDG
- Nie mamy więcej niż 10 osób zgłoszonych do ubezpieczenia społecznego. Do limitu 10 osób wliczamy – siebie samego jako przedsiębiorcę, pracowników, zleceniobiorców oraz osoby współpracujące. Natomiast nie wliczamy osób na urlopie bezpłatnym, wychowawczym lub na zasiłku macierzyńskim. Musimy pamiętać, że limit ustalamy na miesiąc poprzedzający złożenie wniosku.
- W roku poprzedzającym złożenie wniosku oraz w roku bieżącym nie prowadziłeś pozarolniczej działalności gospodarczej na rzecz byłego pracodawcy, dla którego w roku rozpoczęcia działalności lub rok wcześniej wykonywałeś zlecone czynności, które wchodzą w zakres Twojej działalności.
Z których składek będziemy zwolnieni?
Możemy skorzystać ze zwolnienia z opłacenia składek tylko płaconych za siebie, czyli za osobę prowadzącą działalność gospodarczą na następujące składki:
- Obowiązkowe ubezpieczenie społeczne
- Dobrowolne ubezpieczenie chorobowe
- Fundusz Pracy i Fundusz Solidarnościowy
Zatem nie będziemy zwolnieni z opłacania składki zdrowotnej.
Pomoc de minimis
Zwolnienie ze składek jest pomocą de minimis, a standardowy przedsiębiorca nie może przekroczyć limitu 300 tysięcy euro w ostatnich 36 miesiącach. Natomiast limit de minimis liczymy nie od początku roku kalendarzowego tylko od danego dnia do danego dnia.
Jak się ubiegać o zwolnienie ze składek ZUS?
Składamy wniosek RWS w systemie ZUS PUE w miesiącu poprzedzającym miesiąc, za który chcemy otrzymać zwolnienie ze składek ZUS.
Zatem jeśli chcemy, aby ZUS zwolnił nas ze składek w lipcu składamy RWS w czerwcu. Czyli najpóźniej za dany rok możemy złożyć wniosek w listopadzie. W rezultacie wniosek złożony w grudniu obejmie już zwolnienie ze składek za styczeń kolejnego roku.
W systemie ZUS PUE w lewym MENU klikamy na Katalog Usług i wyszukujemy wniosek RWS.
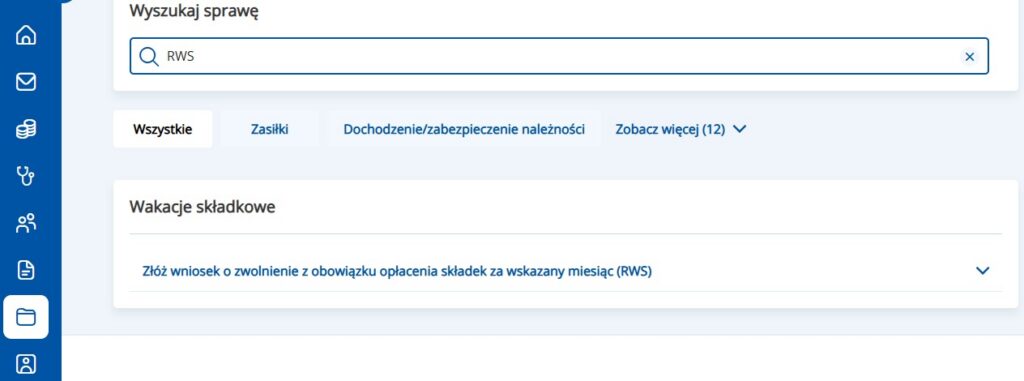
Jeśli w ostatnich 36 miesiącach korzystaliśmy z pomocy publicznej de minimis, wówczas zaznaczamy to na jednej ze stron wniosku i podajemy kwotę uzyskanej pomocy de minimis wyrażoną w walucie euro.
Zaznaczamy wielkość naszego przedsiębiorstwa i wpisujemy kod przeważającego PKD.
W kolejnej części wykazujemy ewentualne powiązania z innymi przedsiębiorcami, informacje o powstaniu podmiotu oraz wyłączenia z rodzaju działalności gospodarczej. Na koniec dołączamy ewentualne załączniki i wysyłamy wniosek.
Jakie dokumenty rozliczeniowe składamy?
Dokumenty DRA i RCA składamy w terminie do 15 dnia miesiąca, jeśli oprócz siebie mamy innych ubezpieczonych, np. pracowników. Do 20 dnia miesiąca natomiast składamy komplet rozliczeniowy, jeśli opłacamy składki społeczne wyłącznie za siebie. Deklaracje składamy w miesiącu następującym po miesiącu, za który składamy wniosek.
Wyjątkowo do kompletu rozliczeniowego załączamy dwa dokumenty RCA. Jeden z kodem, który dotychczas składamy, np. 0510, w którym wykazujemy tylko składkę zdrowotną. Drugi dokument RCA składamy z kodem odpowiadającym dokumentowi z rozliczonymi składkami na ubezpieczenia społeczne. Te sfinansuje budżet państwa, więc wpisujemy kod 0514. Zatem odpowiednio, jeśli płacimy obniżone składki, wówczas składamy dokumenty rozliczeniowe z kodami 0570 i 0574 lub 0590 i 0594.
Na koniec za „wakacyjny” miesiąc za siebie, jako przedsiębiorcę, opłacamy tylko składkę zdrowotną.
Wakacje składkowe a refundacja składek z PFRON
Za miesiąc objęty ulgą na podstawie art. 17a i art. 17b ustawy o systemie ubezpieczeń społecznych w ZUS, czyli tzw. wakacje składkowe, refundacja nie przysługuje. Refundacja obejmuje wyłącznie składki faktycznie opłacone przez nas do ZUS.